在现代社会,债务问题日益普遍,催收债务成为了许多金融机构和企业的常态,传统的催收方式往往局限于电话、短信或者邮件,效果不尽如人意,近年来,一种新的催收趋势——“要账要到家里来”逐渐崭露头角,本文将深入解析这一趋势,探讨其背后的原因和影响。
背景:债务催收的困境
随着经济的发展,人们的生活水平不断提高,消费观念也在不断变化,信用卡、贷款等金融产品普及,但随之而来的是债务问题,对于金融机构和企业来说,如何有效催收债务成为了亟待解决的问题。
传统的催收方式主要依赖于电话、短信或者邮件,但往往效果不佳,债务人可能对催收电话产生反感,甚至出现抵触情绪;一些债务人可能故意隐藏联系方式,使得催收工作难以开展。
新趋势:要账要到家里来
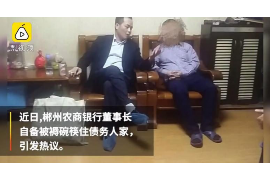
面对传统催收方式的困境,一些金融机构和企业开始尝试新的催收策略——“要账要到家里来”,这种策略的核心在于,将催收工作从线上转移到线下,直接上门与债务人沟通。
原因分析
(1)提高催收效率:上门催收可以直观地了解债务人的还款意愿和实际情况,有助于提高催收效率。
(2)增强威慑力:上门催收具有更强的威慑力,债务人更可能积极配合还款。
(3)提升客户满意度:通过面对面沟通,可以了解债务人的实际困难,提供针对性的解决方案,提升客户满意度。
案例分析
某金融机构曾尝试采用上门催收的方式,取得了显著成效,该机构对逾期未还款的客户进行梳理,将部分客户信息提供给专业的催收公司,催收公司通过上门沟通,成功追回部分欠款,通过与债务人面对面交流,了解到部分客户确实存在还款困难,机构随即提供了一定的还款计划调整,得到了客户的好评。
影响与挑战
“要账要到家里来”这一新趋势在提高催收效率的同时,也带来了一些挑战。
法律风险
上门催收可能涉及法律风险,如未经债务人同意擅自进入其住所等,金融机构和企业需要确保催收行为合法合规。
隐私保护
上门催收过程中,需要妥善处理债务人的个人信息,确保其隐私不被泄露。
员工培训
上门催收需要专业的沟通技巧和谈判能力,金融机构和企业需要对催收人员进行培训。
“要账要到家里来”这一新趋势为债务催收提供了新的思路,在合法合规的前提下,合理运用这一策略,有助于提高催收效率,降低债务风险,金融机构和企业仍需关注法律风险、隐私保护和员工培训等问题,确保催收工作的顺利进行。
本文链接:https://chengde.kyxti.cn/988.html 转载需授权!
上一篇:正月不要账不借钱
下一篇:孕妇要账 段子,孕期生活的小幽默




扫一扫二维码
用手机访问